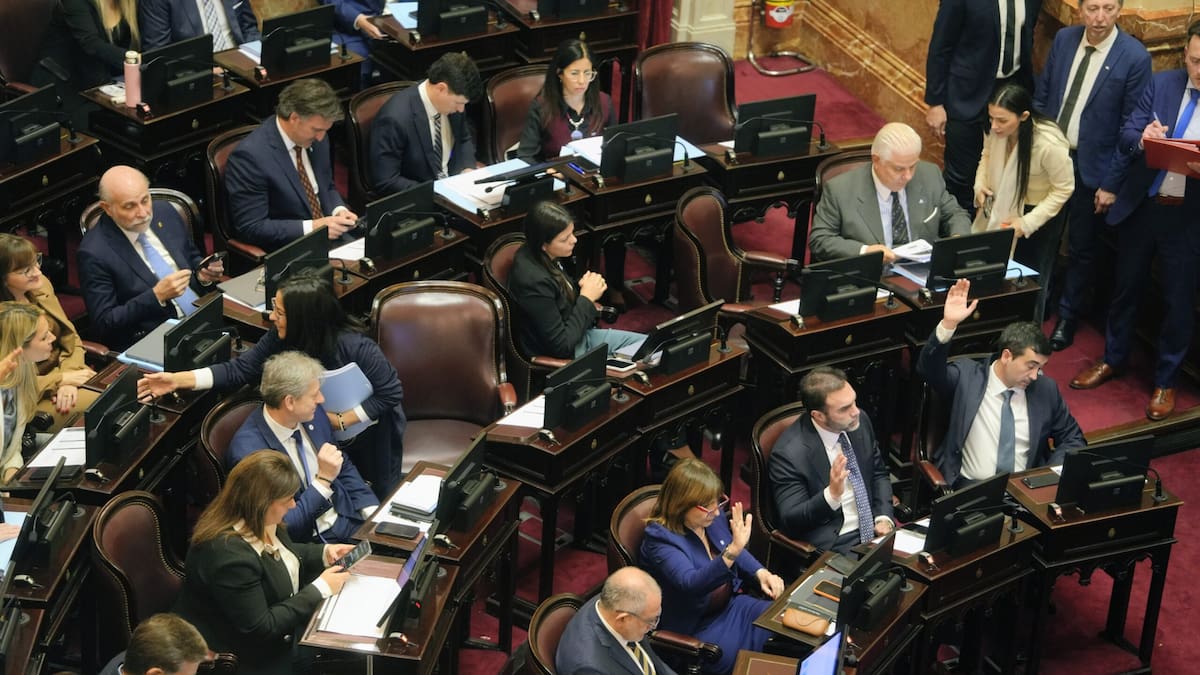
El Senado convirtió en ley el proyecto de Inocencia Fiscal II, una iniciativa clave para el Gobierno, a fin de captar dólares que aún los contribuyentes mantienen fuera del circuito financiero. La iniciativa fue aprobada por 44 a 23 votos que fueron aportados por la Libertad Avanza, el PRO; la UCR, y bloques provinciales.
La sanción del proyecto es un logro importante del oficialismo para recuperar la iniciativa legislativa, aunque debió ceder ante sus aliados e incorporar el debate del proyecto de biocombustibles.
La reforma de la Ley de Inocencia Fiscal II, implica que el Gobierno busca incentivar el ingreso al circuito financiero de dólares que permanecen fuera del sistema formal.
En esa línea, la iniciativa elimina las restricciones para ingresar al régimen simplificado de Ganancias, ya que esta ley establecía que solo podían ingresar a ese régimen aquellos que tengan hasta un patrimonio de 10.000 millones de pesos.
Qué implica el proyecto de Inocencia Fiscal II
Uno de los puntos claves es que los legisladores, jueces, ministros del Poder Ejecutivo, así como el Presidente de la Nación no podrán acceder a los beneficios del sistema simplificado de ganancias. El proyecto prohíbe a los funcionarios públicos y aquellos que hayan ocupado cargos durante los cinco años anteriores adherir a este régimen.
La legislación también redefine el concepto de “discrepancia significativa”, que determina en qué circunstancias la Agencia de Recaudación y Control Aduanero (ARCA) puede impugnar una declaración simplificada.
Según la iniciativa, será considerada significativa una diferencia que implique un aumento del impuesto determinado o una reducción de quebrantos de al menos 15% respecto de lo declarado por el contribuyente.
Las diferencias por la Ley de Biocombustibles
El oficialismo accedió a incluir la reforma de Biocombustibles, que establece elevar los cortes obligatorios de bioetanol del 12% al 15% y de biodiésel del 7% al 10%, porcentajes que comenzarían a aplicarse un año después de la sanción de la ley.
Sin embargo, las diferencias se mantienen en torno a la participación de las pequeñas y medianas empresas no integradas de biodiésel en el mercado.
Las pymes reclaman mantener su participación del 7,5% del mercado, mientras que el proyecto establece una reducción progresiva de ese porcentaje hasta su eliminación en 2036.
La propuesta contempla dos segmentos: por un lado, las compañías integradas, que pueden participar en distintos eslabones de la cadena productiva, y por otro, las empresas no integradas. Cuando el corte de biodiésel alcance el 10%, las firmas no integradas tendrían una participación del 6,5% del mercado total.
Ese porcentaje se reduciría al 5,5% en 2029, al 5% en 2030 y al 3% en 2031. A partir de 2032, el 7% del mercado podrá ser comercializado entre todas las empresas. Este esquema es rechazado por los bloques aliados que responden a las provincias del centro del país, que reclaman garantizar una participación para las pymes del sector.