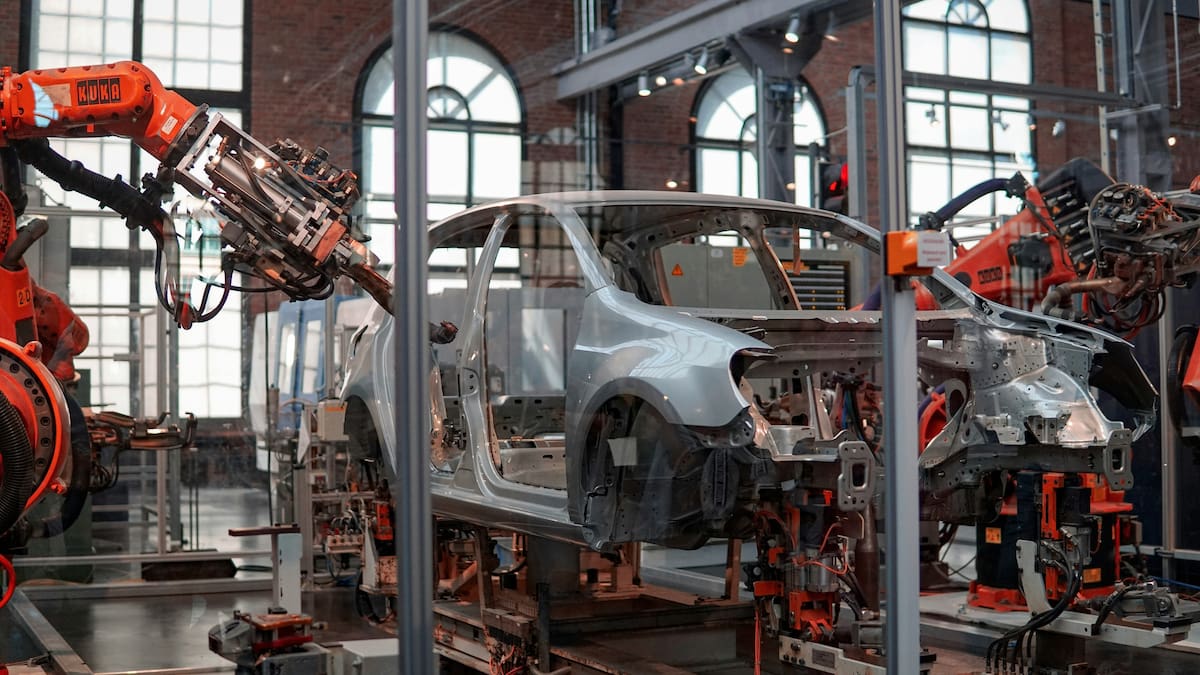
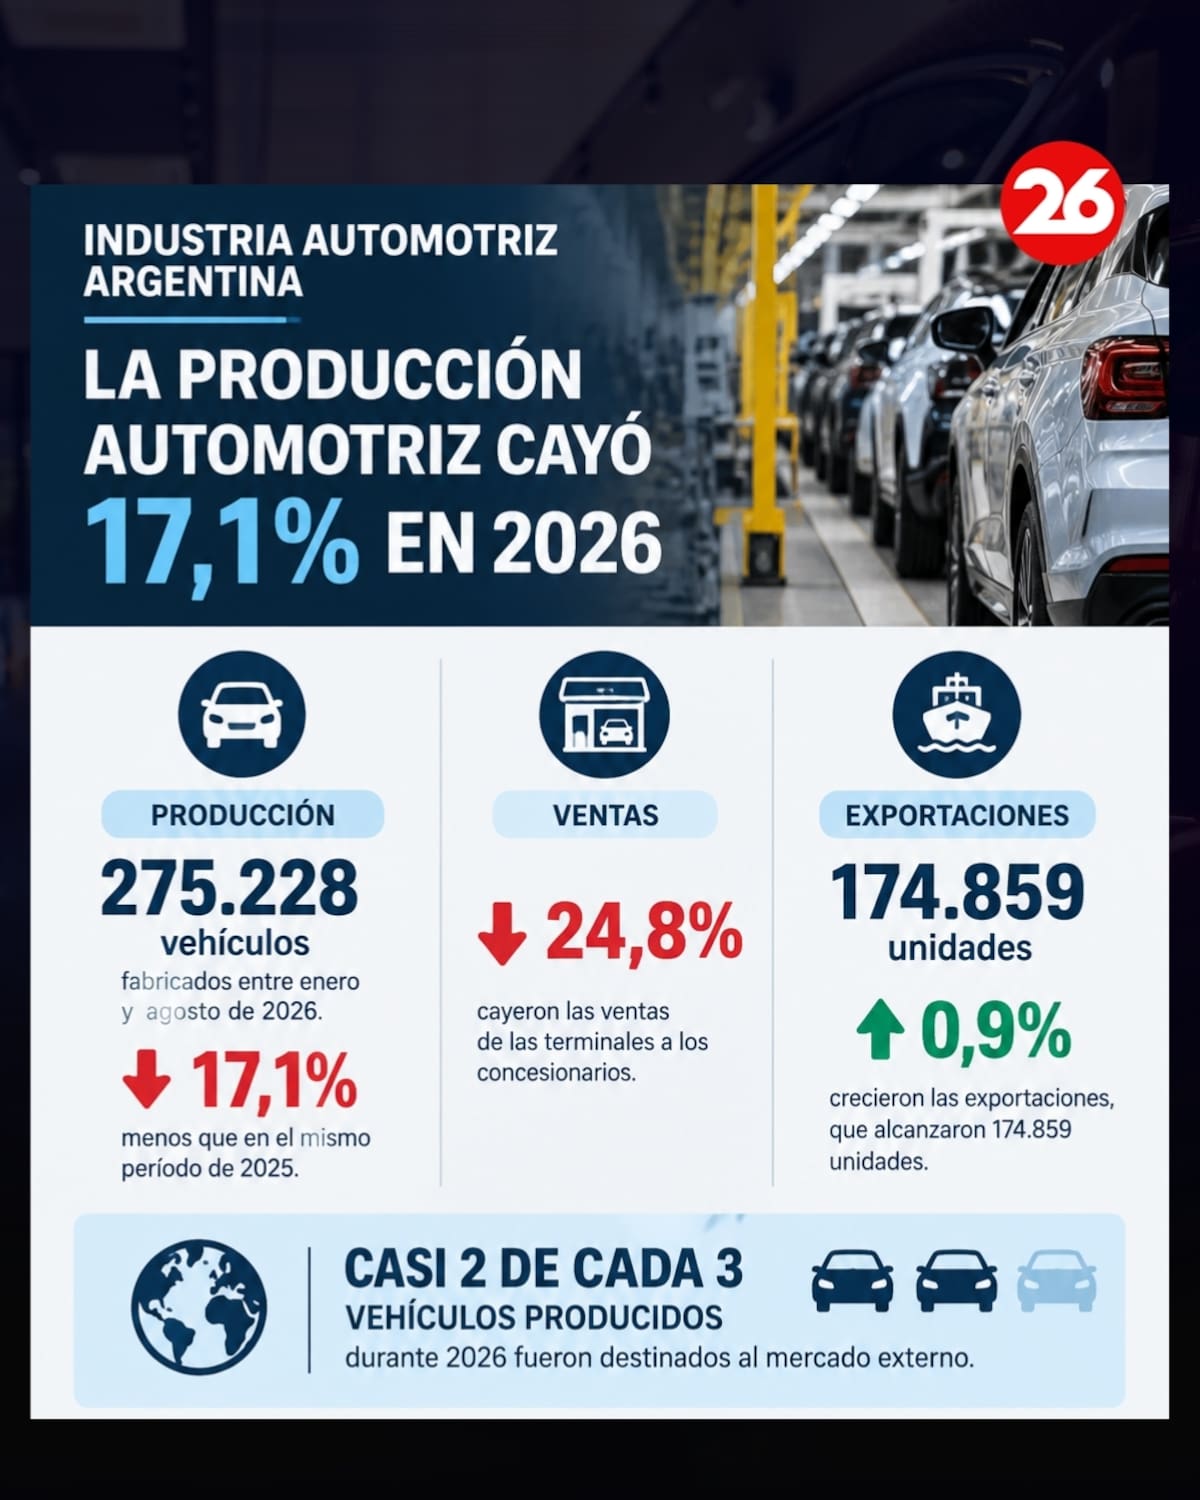
La industria automotriz argentina atraviesa un momento de gran incertidumbre. La oferta del sector se redujo de 19 a 14 vehículos y la producción acumula una fuerte caída.
Las principales dificultades que presenta el sector se hicieron eco en un 17,1% menos de fabricación en agosto de 2026 que en el mismo mes de 2025, según la Asociación de Fábricas de Automotores (Adefa). Las ventas de las terminales a los concesionarios también retrocedieron 24,8%.
¿Cuál es la situación actual de las exportaciones de vehículos en Argentina?
Las exportaciones alcanzaron 174.859 unidades y crecieron un 0,9%, lo que significa que casi dos de cada tres automóviles producidos durante lo que va de 2026 se enviaron al exterior. Aunque se achicó la industria, esta caída no tiene una causa única.
Una de las razones de la baja se explica por finales de ciclo, como sucedió con Renault Logan, Sandero, Stepway y los utilitarios Peugeot Partner y Citroën Berlingo. Influyeron también cuestiones internacionales como la salida de Nissan de la producción nacional argentina y plantas que redujeron su actividad mientras se preparan para nuevos proyectos.


“En algunos análisis se toma una fotografía de la transición y se la presenta como si fuera el destino definitivo de la industria”, comentó a La Nación el líder de una terminal.
¿Cómo es el nuevo mapa automotriz de la Argentina?
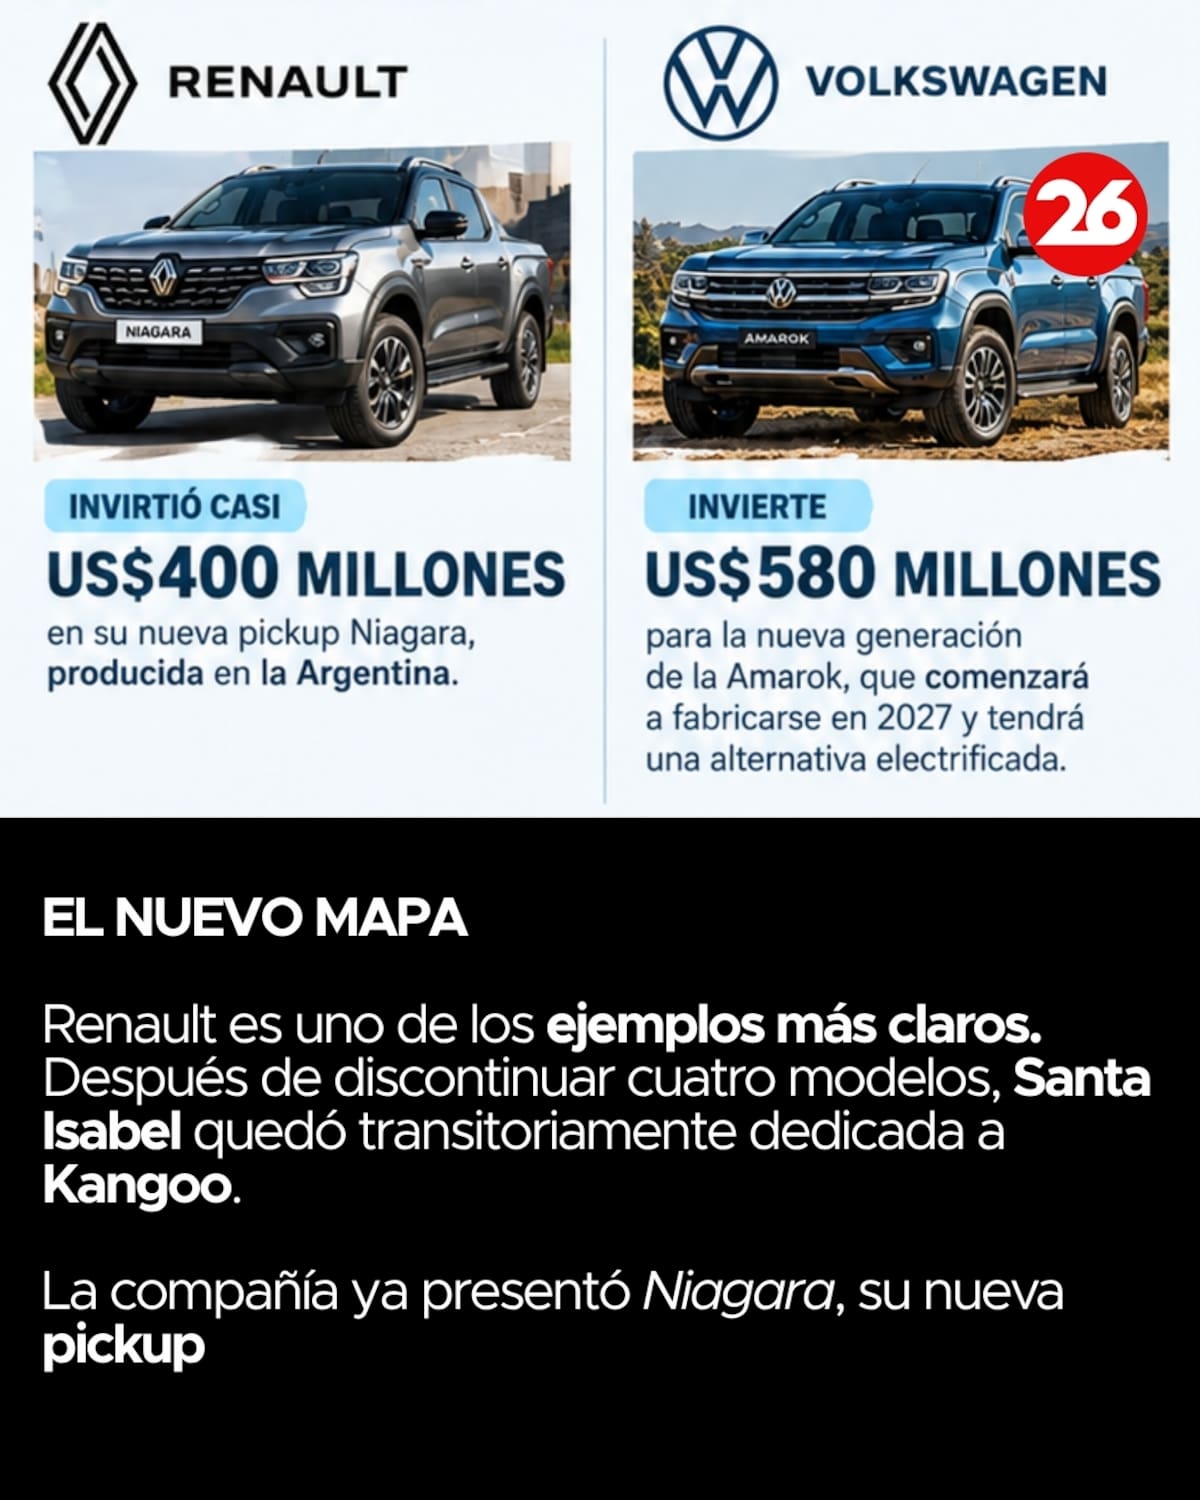
- La situación de Renault es clara: discontinuó cuatro modelos de vehículos y Santa Isabel quedó transitoriamente dedicada a Kangoo. Por otra parte, la compañía presentó Niagara, su nueva pick up, y elevó a casi US$400 millones la inversión destinada al proyecto.
- Volkswagen dejó de producir Taos y concentra su actividad actual en Amarok, aunque se mantiene invirtiendo US$580 millones para fabricar desde 2027 una nueva generación de la pickup, que tendrá además una alternativa electrificada.
- Ford dedicó US$700 millones a la transformación de Pacheco para la nueva Ranger, ampliando así su capacidad a 80.000 unidades anuales, y prepara para 2027 la versión híbrida enchufable. Aunque la planta se especializó en este único modelo, se convirtió en la única fábrica del óvalo en Sudamérica y exporta la mayor parte de su producción.
- Toyota producirá una renovación de la Hilux en Zárate: versiones diésel, híbrida y otra híbrida enchufable para 2027. Mientras que la planta se especializó en un único modelo, se convirtió también en la única fábrica del óvalo en Sudamérica que exporta la mayor parte de su producción.
- Stellantis invirtió US$385 millones para producir Fiat Titano, RAM Dakota y la planta de motores en Córdoba, US$270 millones en El Palomar para producir la nueva generación del SUV Peugeot 2008 y la recuperación de Mercedes Benz Sprinter de la mano de Prestige Auto. La planta de Virrey del Pino mejoró su competitividad, volvió a ganar volumen y amplió sus destinos de exportación.
No todos los proyectos presentan el mismo nivel de madurez. Titano y Dakota aún tienen pendiente alcanzar el volumen previsto, mientras que General Motors fabrica la Tracker en la planta de Alvear con un único turno de seis horas (un modelo desarrollado en paralelo con Brasil).
Por su parte, la operación de El Palomar está condicionada por la demanda del mercado brasileño, que ha mostrado una menor dinámica. Además, una inversión no asegura por sí sola la permanencia de una planta durante los próximos veinte años, dado que las estrategias corporativas globales, los avances tecnológicos y las condiciones del mercado pueden transformarse mucho antes.
Lo que sí refleja este escenario es que varias compañías automotrices continúan viendo fundamentos para asignar nuevos productos a la Argentina. Como sintetizó uno de los referentes consultados por La Nación: “El futuro de la industria no se define con pronósticos, sino con capacidades reales”.
Especialización y caída de la producción
Argentina dejó de producir una amplia gama de automóviles y se concentró progresivamente en pickups y utilitarios: 8 de 13 modelos actuales son parte de esa categoría. Si se suma Niagara, serán nueve sobre 14.
Los casos particulares de Hilux, Ranger y Amarok son plataformas regionales que abastecen a más de 20 mercados, detrás de las que existen redes de autopartistas, empresas logísticas, universidades, ingenieros y técnicos.
Esa orientación productiva no vuelve al sector inmune a los cambios, aunque tampoco puede relocalizarse de manera inmediata entre distintos países. América Latina sigue registrando una fuerte demanda de pickups debido a la relevancia de actividades como el agro, la minería, la energía, la construcción y la logística, que continúan impulsando este tipo de vehículos.
Desde la cadena de suministro destacan que las compañías desarrollan junto a las terminales iniciativas orientadas a mejorar la productividad, incorporar automatización, optimizar costos y fortalecer la integración local de componentes. Sin embargo, también señalan que esos avances encuentran un techo si no vienen acompañados por una mejora en la competitividad estructural del entorno económico.
“La discusión no debería ser cómo cerrar fábricas, sino cómo volverlas más competitivas”, sostuvieron desde una terminal al mismo medio. En este sentido, el reclamo apunta a la carga tributaria nacional, provincial y municipal, la infraestructura, los costos logísticos y la burocracia asociada a producir y exportar.
La postura refleja la visión predominante del sector, aunque no desconoce que la industria automotriz se desenvuelve en un marco caracterizado por aranceles, requisitos de contenido regional, acuerdos comerciales administrados con Brasil y diversos incentivos fiscales. El verdadero desafío pasa por evaluar en qué medida esos mecanismos de protección contribuyen a fortalecer capacidades competitivas genuinas y en qué medida terminan demorando la resolución de desequilibrios estructurales.
¿Cuál es la principal amenaza a la industria automotriz?
La amenaza principal a la industria automotriz se encuentra en el debilitamiento del entramado de proveedores a las terminales, lo cual produce que la fábrica pueda continuar ensamblando vehículos mientras reduce de manera progresiva el contenido nacional y sustituye componentes locales por importados.
El comercio de autopartes registró un déficit de US$3928 millones durante el primer semestre, según la Asociación de Fábricas Argentinas de Componentes (AFAC). Entre los factores que más presionan a las empresas se encuentran la apertura, la competencia asiática y la menor escala que presiona especialmente sobre empresas que dependen de pocos programas productivos.