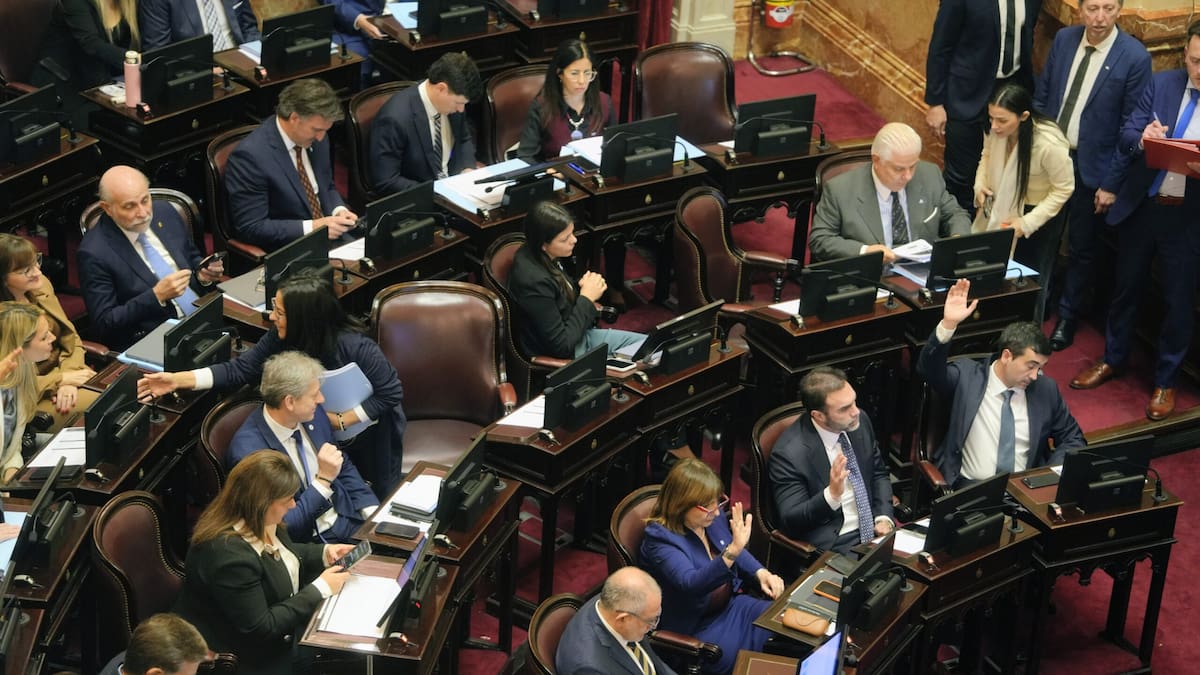
El Senado convirtió en ley la reforma de Inocencia Fiscal II, que introduce cambios relevantes en el sistema tributario argentino. La iniciativa fue aprobada con 44 votos afirmativos y 23 negativos, después de haber obtenido media sanción en la Cámara de Diputados.
El cambio más importante es la eliminación de los límites económicos que condicionaban el ingreso al Régimen Simplificado del Impuesto a las Ganancias. La normativa también redefine cuándo ARCA puede cuestionar una declaración jurada e incorpora restricciones específicas para funcionarios y exfuncionarios.
Qué es el Régimen Simplificado de Ganancias
El Régimen Simplificado de Ganancias es una modalidad optativa destinada a personas humanas y sucesiones indivisas residentes en la Argentina. Su objetivo es facilitar la determinación y presentación anual del impuesto.

Mediante este sistema, ARCA pone a disposición del contribuyente una declaración jurada confeccionada con la información existente en sus bases de datos. La persona puede revisarla, realizar las modificaciones necesarias y aceptar la liquidación para efectuar el pago.

La modalidad simplificada no elimina las obligaciones tributarias. Se trata de un procedimiento más directo para cumplirlas, siempre que se respeten las condiciones establecidas por la normativa.
Eliminan los topes de ingresos y patrimonio
Uno de los puntos centrales de Inocencia Fiscal II es la eliminación de los límites para acceder al régimen simplificado.
El esquema anterior contemplaba un máximo de $1.000 millones de ingresos anuales y un patrimonio inferior a $10.000 millones. Para establecer estos parámetros se consideraban ingresos gravados, exentos y no gravados, además de los bienes situados en la Argentina y en el exterior.
Con la reforma, esos montos dejan de funcionar como una barrera general. En consecuencia, más contribuyentes podrán evaluar su incorporación al sistema, incluso si superan los valores establecidos anteriormente.
Esto no significa que todos recibirán los mismos beneficios. Los grandes contribuyentes podrían quedar sujetos a condiciones particulares, especialmente en cuestiones relacionadas con la revisión de períodos fiscales anteriores y el alcance del denominado bloqueo fiscal.
Qué es una discrepancia significativa para ARCA
La ley también redefine el concepto de “discrepancia significativa”, utilizado para determinar cuándo ARCA puede cuestionar una declaración simplificada.
La diferencia podrá considerarse relevante si genera un aumento del impuesto determinado o una reducción de quebrantos de al menos el 15% respecto de lo declarado. También se incorpora un piso monetario para evitar que inconsistencias menores activen automáticamente una impugnación.
El cambio busca concentrar los controles en diferencias con mayor impacto económico. No obstante, ARCA conservará sus facultades de fiscalización cuando encuentre elementos que justifiquen una investigación.
La carga de la prueba recaerá sobre ARCA
Otro punto importante es que ARCA deberá demostrar la existencia de una inconsistencia. Para respaldar sus observaciones podrá recurrir a información declarada por el contribuyente, datos almacenados en sus sistemas o documentación aportada por terceros.
La presunción de exactitud no representa una protección frente a maniobras fraudulentas. Si se detectan ingresos omitidos, deducciones improcedentes, créditos incorrectos o documentación apócrifa, el organismo podrá determinar diferencias de impuestos, intereses y sanciones.
Qué funcionarios quedan excluidos
La legislación establece una exclusión para determinados funcionarios públicos. La restricción también alcanza a quienes hayan ocupado los cargos contemplados durante los cinco años anteriores.
Entre los alcanzados aparecen integrantes de los poderes Ejecutivo y Legislativo, magistrados, miembros del Ministerio Público y autoridades de organismos de control.
El propósito es impedir que quienes hayan ejercido funciones públicas sensibles utilicen beneficios fiscales destinados principalmente a contribuyentes particulares.
La reforma no es un blanqueo automático
El Gobierno presentó Inocencia Fiscal II como una herramienta para simplificar el cumplimiento tributario y favorecer la incorporación de ahorros al sistema financiero.
Sin embargo, la eliminación de los topes no equivale a un blanqueo automático de capitales. El régimen simplifica la presentación de Ganancias, pero no reemplaza las normas de prevención del lavado de activos ni elimina la obligación de justificar el origen de los fondos.
La oposición cuestionó la iniciativa por considerar que podría beneficiar a personas con dinero no declarado. El oficialismo sostuvo que el cambio permitirá mejorar la relación entre el Estado y los contribuyentes.
Qué revisar antes de adherirse
Antes de ingresar al régimen, cada contribuyente debería controlar:
- La información registrada en ARCA sobre ingresos, bienes y deducciones.
- Las posibles inconsistencias en declaraciones anteriores.
- La documentación que justifique el origen de los fondos.
- Las retenciones, percepciones y pagos a cuenta computados.
- Las condiciones especiales para grandes contribuyentes.
- La publicación y reglamentación definitiva de la reforma.
Cuándo comenzarán a aplicarse los cambios
La implementación práctica dependerá de la promulgación, publicación oficial y reglamentación. ARCA deberá adecuar sus sistemas, informar el procedimiento de adhesión y precisar cómo se aplicarán los nuevos criterios.
Hasta que esas disposiciones estén disponibles, los interesados deberán consultar la normativa publicada en el Boletín Oficial y evaluar su situación particular antes de adherirse.